大阪の中小企業向け経営支援サイト
だいしんネットAKINAIby 大阪信用金庫
by 大阪信用金庫





注目! 2026年上半期の建築着工統計、持家と貸家の動向
2026/11/09
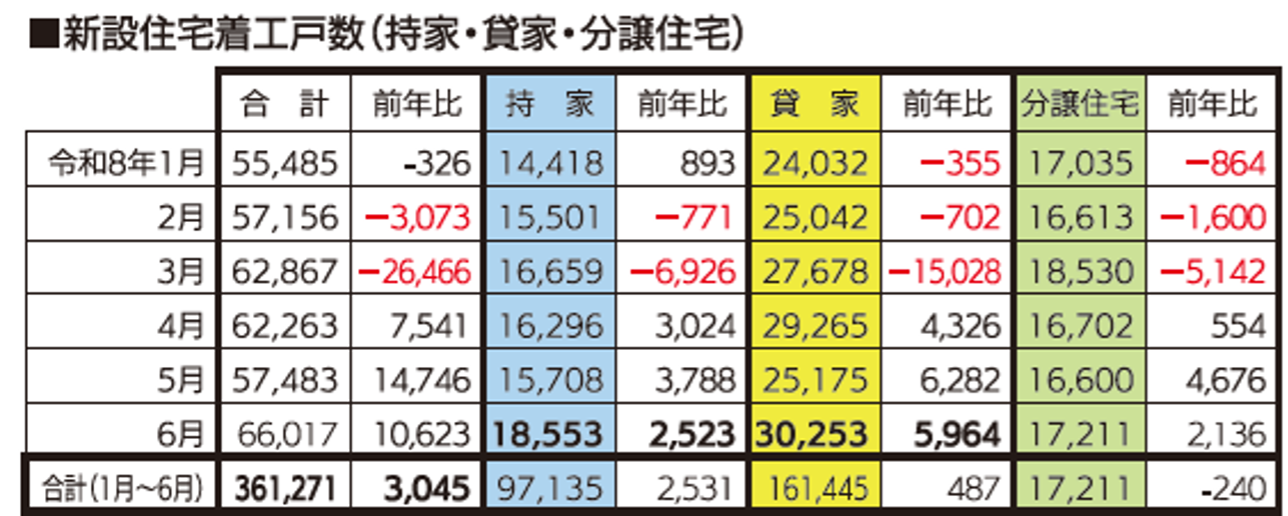
2026年(令和8年)上半期(1月~6月)の新設住宅着工戸数は、361,271戸で前年比3,045戸増加した。持家、貸家、分譲戸建住宅が増加した。
6月単月の新設住宅着工は66,017戸と、3カ月連続の増加。持家は18,553戸(前年同月比2,523戸増)、貸家は30,253戸(前年同月比5,964戸増)となり、いずれも3カ月連続の増加となっている。
出典:建築着工統計調査をもとに三井住友トラスト不動産株式会社作成
※持家・・建築主が自分で居住する目的で建築するもの。
※貸家・・建築主が賃貸する目的で建築するもの。
※分譲住宅・・建て売り又は分譲の目的で建築するもの。
※給与住宅(社宅等)は計算しておりません。
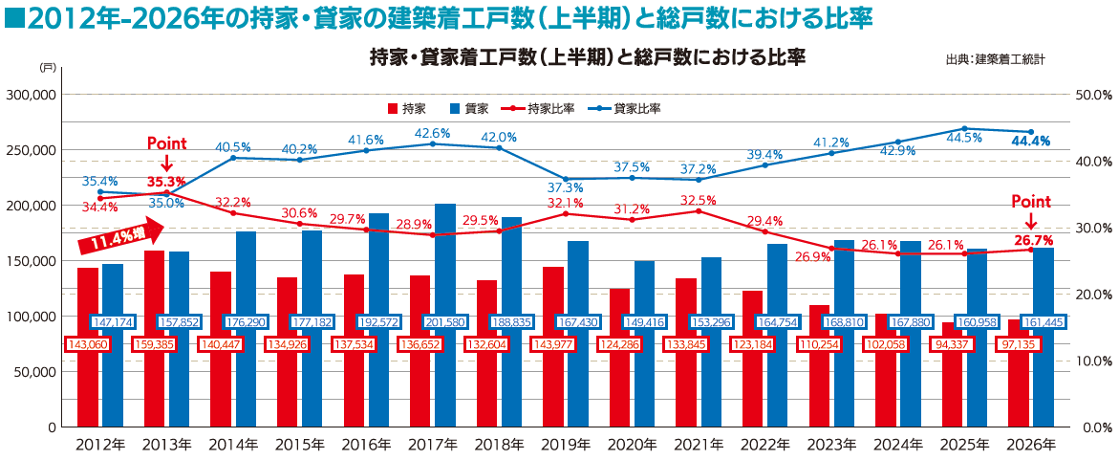
①2012年-2026年 上半期の持家・貸家の着工戸数と総戸数におけるシェア
2012年以降の持家と貸家のシェアの推移を振り返る。2011年の東日本大震災からの復興需要を背景に、持家は2013年に前年比11.4%の大幅増を記録し、シェアは35.3%まで上昇して貸家のシェアを上回った。しかし、それ以降前年比で上昇したのは2016年、2019年、2021年のわずか3年にとどまり、2022年以降は減少の一途をたどって2025年のシェアは26.1%まで縮小した。2026年は5年ぶりに前年同期比で増加に転じ、シェアも26.7%と僅かに回復している。
一方の貸家は、復興需要に加え、相続税制の改正やマイナス金利政策下での金融機関による積極的な融資姿勢を背景に、2014年から5年連続でシェアが40%を超えた。2019年からは一転シェアが縮小したものの、2022年以降は再び拡大に転じて4年連続で増加した。2022年以降は持家が減少する一方で貸家が堅調に推移したことで、2025年のシェアは44.5%まで上昇。2026年は5年ぶりに前期比を下回り、シェアも44.4%と僅かに縮小した。
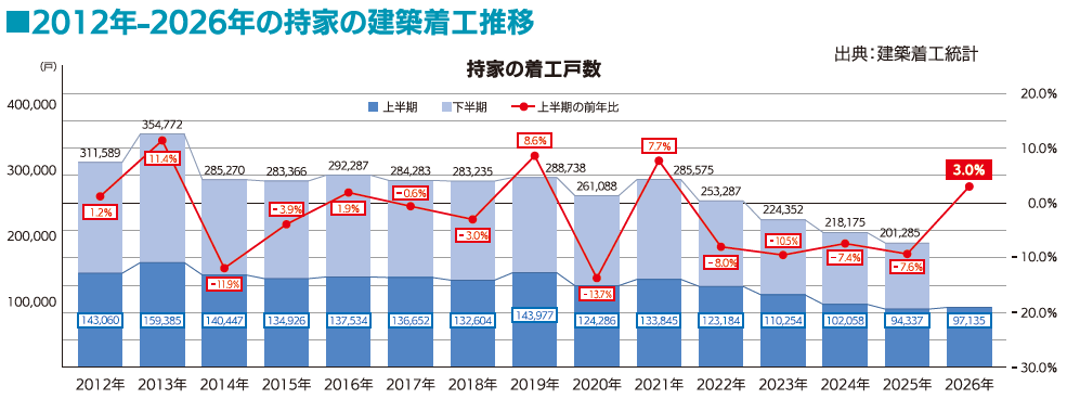
②持家の上半期着工戸数は97,135戸(前年比3.0%増・2,798戸増)、上半期としては5年ぶりに増加
2012年以降、上半期で持家着工が最も多かったのは、2013年の159,385戸。2014年は消費税増税前の駆け込みの反動もあり140,447戸と15万戸を割り込んだ。その後も15万戸を超えた年はなく、2025年には94,337戸と10万戸を下回る水準まで落ち込んだ。2026年も10万戸割れが続いており、2013年と比較して約4割減少している。
都道府県別にみると2025年比で増加している県は、愛知県596戸増(前年比+8.6%)がトップ。続いて神奈川県363戸増(同+7.9%)、埼玉県336戸増(同+6.5%)、千葉県313戸増(同+7.5%)と首都圏が続く。
ただし、コロナ禍前の2019年比では全ての都道府県で減少しており、最も減少率が小さい石川県で約1割、東京都で約2割減少。一方、2025年比で減少している県は群馬県▲134戸(同▲6.1%)がトップ。続いて沖縄県▲119戸(同▲12.1%)、静岡県▲118戸(同▲3.1%)、熊本県▲105戸(同▲6.0%)と続く。
着工戸数を押し下げる最大の要因は住宅価格の高騰である。2020年以降の新型コロナウイルス感染症拡大は、木材伐採に携わる人々の移動制限、コンテナ生産量の減少、製造工場稼働率の低下など木材のサプライチェーンを滞らせ供給不足を招いた。更にロシアによるウクライナ侵攻が輸入木材の高騰に拍車をかけ国産材の価格も上昇した。木材のみならず、銅やアルミニウムなども供給不足となり、住宅価格に影響を与えている。
加えて、建築業界における労働人口が減少している。処遇面などの課題から新規雇用の減少もあり、建築業界に関わる人は20年前の600万人から480万人まで減少。今後さらに減少スピードは加速し、2032年には350万人にまで減少すると予測されている。これに対し、住宅取得層の実質賃金は伸び悩んでおり、価格との乖離が着工の重荷となっている。
③持家は5年ぶりの増加も、力強い増加には至らず
2026年上半期の新設住宅着工数は、2025年4月の改正建築基準法施行に伴う反動減からの緩やかな持ち直しが見られるものの、力強い回復には至っていない。改正の背景は2050年のカーボンニュートラル達成、地球温暖化対策の削減目標強化が目的である。
2025年3月の持家の着工戸数は4月の法改正(4号特例の縮小など)に伴う駆け込み需要があり、22,955戸(前年同月比37.9%増)と急増した。そして4月は13,635戸(前年同月比23.7%減)と大きく落ち込んだ。3月の前倒し発注の反動に加えて、法改正にともなう構造計算・図面審査の厳格化による申請手続きの長期化が着工を遅らせる要因となった。2026年は金利上昇前の駆け込み需要やZEHをはじめとする省エネ性能の高い住宅への関心が高まり、大手ハウスメーカーを中心に受注は底堅いものの、市場全体を押し上げるほどの勢いには欠けている。
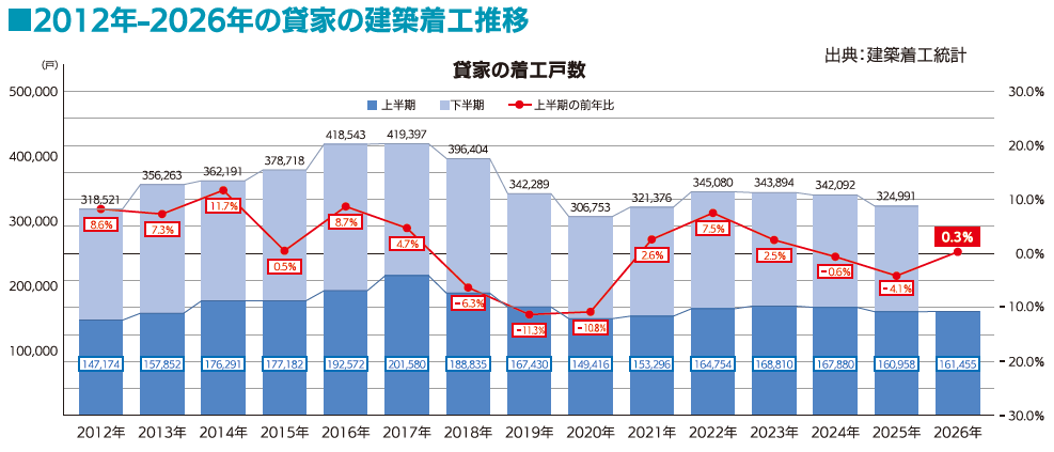
④貸家の着工戸数は161,445戸(前年比0.3%増・487戸増)、上半期としては3年ぶりの増加
2012年以降、上半期で最も貸家が建設されたのは2017年の201,580戸。2018年にシェアハウスの経営破綻やサブリース契約を巡るトラブルを契機に、融資審査の厳格化が一気に進んだことで、各行は投資用不動産向けローンの基準を大幅に厳しくした。その結果、2019年は167,430戸(前年比▲11.3%)、続く2020年はコロナ禍も重なり149,416戸(前年比▲10.8%)と大幅に減少した。しかし2021年は4年ぶりに前年比で増加。2022年以降は、若干の騰落を繰り返しながらも16万戸台で推移している。2026年は3年ぶりに前期比で増加に転じた。
2025年比の増加数上位を都道府県別に見ると、神奈川県3,690戸増(前年比+33.1%)がトップ。続いて千葉県1,683戸増(同+20.6%)、埼玉県1,602戸増(同+15.7%)、沖縄県1,271戸増(同+63.3%)と首都圏が上位を占めている。コロナ禍前の2019年比では11都府県で増加。最も増加しているのは京都府が約1.5倍、続いて埼玉県が4割以上増加、千葉県が3割以上増加、山梨県が2割以上増加している。
一方、2025年比で落ち込みが目立ったのは、大阪府▲2,182戸(同▲11.7%)がトップ。続いて東京都▲1,527戸(同▲4.3%)、広島県▲985戸(同▲27.7%)、宮城県▲901戸(同▲25.9%)と続く。また、2019年比で最も減少している香川県は約8割減、徳島県で約7割減と大幅に減少している。
⑤貸家は3年ぶりの増加、多様なライフスタイルや社会情勢の変化が賃貸住宅の安定した需要を創出
新築分譲マンションや戸建住宅価格の高騰で、マイホームの購入を断念して賃貸住まいを継続する世帯が増加している。賃貸市場の需要が高まったことで、単身やファミリー層を問わず予算を引き上げて優良物件を求める動きが定着している。そして持家の傾向と同様に2025年4月の脱炭素化に関する建築規制の厳格化を控え、建築確認や着工の駆け込みからの調整や反動から脱却しつつある。最近は請負による建築に加えて、「分譲賃貸住宅の一棟買い」が活発化している。要因は安定した家賃収入の確保や空家リスクの分散、そして土地付き資産による高い担保評価と節税効果にある。個人需要として、短期での相続税対策として分譲賃貸を購入する動きや、民法改正によって金銭債権化された遺留分侵害額請求に備え、さらには、耐震リスクのある物件や減価償却が完了した物件や多大な修繕コストの不安がある物件を買い替えて優良な資産構成を図るなど、市場は活況となっている。
※本コンテンツの内容は、信頼できると考えられる記載時点での情報に基づき作成しておりますが、当社はその正確性および完全性に関して責任を負うものではありません。
※利用しているデータは国土交通省の建築着工統計調査を基に東京カンテイが作成しています。(情報提供:株式会社東京カンテイ・監修:三井住友トラスト不動産企画部)
記事提供:三井住友トラスト不動産株式会社
※大阪信用金庫と取引のある方のみ入会できます。
※入会には審査があります。
すでに会員の方はこちら
会員登録 3つのメリット
-
1
補助金・助成金をはじめ、経営に役立つタイムリーな会員限定の記事・動画を閲覧できる!
-
2
経営課題に合った支援機関・専門家を検索できる!紹介してもらえる!
-
3
取引先探しや資金管理に役立つデジタルサービスを追加料金なしで利用できる!
あわせて読みたい