大阪の中小企業向け経営支援サイト
だいしんネットAKINAIby 大阪信用金庫
by 大阪信用金庫





元利均等返済と元金均等返済の違いって?読み方や仕組みを具体例で解説
2026/11/20
借入金の返済方法には、「一括返済」のほか、「元利均等返済」や「元金均等返済」などがあります。返済方法が変われば、毎月の返済額や支払う利息に意外と差が出てくるもの。
この記事では、大阪信用金庫の運営するメディア「だいしんネットAKINAI」が、「元利均等返済」と「元金均等返済」について、それぞれの仕組みや違いを具体例とともに解説します。
元利均等返済と元金均等返済の読み方と違い
元利均等返済は「がんりきんとうへんさい」、元金均等返済は「がんきんきんとうへんさい」と読みます。
どちらも借りたお金を分割して返していく点は同じですが、毎月の返済額の決まり方が異なります。グラフにすると以下のようなイメージです。
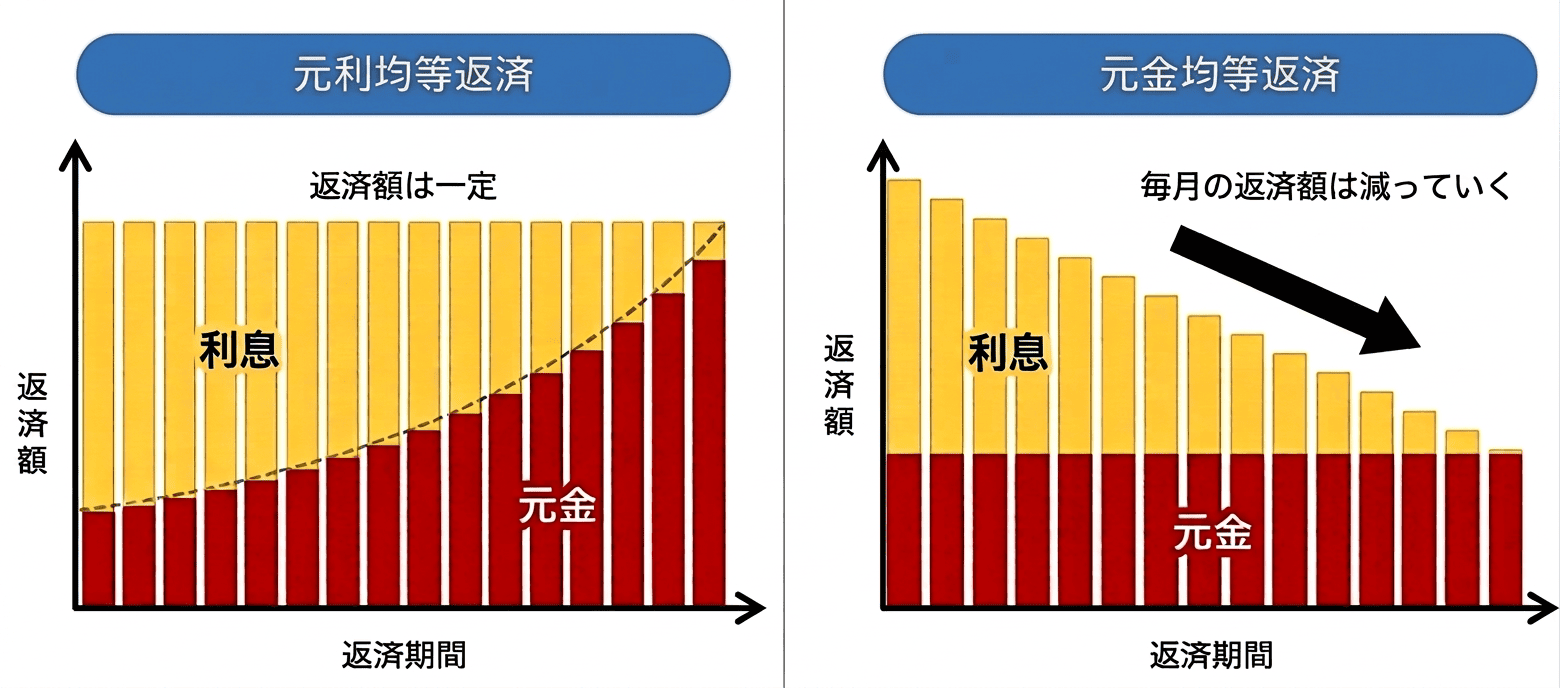 (※金利12%、返済期間10年(120回払い)の個人ローンを想定)
まずは、それぞれがどんな仕組みなのかを見ていきましょう。
元利均等返済とは
元利均等返済は、金利が変動した場合や、ボーナス返済ありの契約などの場合を除き、毎月の返済額(元金+利息)が一定になる返済方法です。返済のはじめのうちは、返済額に占める利息の割合が大きく、元金に充てられる割合は小さくなります。返済が進むにつれて利息が少なくなり、元金に充てられる分が徐々に増えていく仕組みです。
毎月の返済額が一定になるため、家計や事業の収支の見通しを立てやすいのが特徴。住宅ローンをはじめ、マイカーローンや教育ローンなどに多く見られる返済方法です。
元金均等返済とは
一方の元金均等返済は、毎月返す元金の額を一定にする方法です。借入元金を返済回数で割った金額に、その時点の借入残高に応じた利息を加えて返済していきます。
借入れ当初は残高が多いぶん利息も多く、返済額も大きくなります。ただし、元金が減っていくにつれて利息も少なくなるため、毎月の返済額も徐々に小さくなっていくのが特徴です。
具体例で見る「元利均等返済」と「元金均等返済」の違い
言葉だけではイメージしづらいので、数字で比べてみましょう。ここでは1,000万円を、年利2%・返済期間5年(60回払い)の毎月返済で借り入れ、返済期間中の金利は変わらないものと仮定します。
元利均等返済の場合、毎月の返済額はおよそ17万5,000円で、初回から最終回まで一定になります。そして、総返済額は約1,052万円です。
一方の元金均等返済では、毎月返す元金が約16万7,000円で一定となり、そこに利息が上乗せされます。初回の支払額はおよそ18万3,000円と大きめですが、返済が進むにつれて小さくなり、最終回は元金の約16万7,000円に、利息の300円ほどが上乗せされた金額に。総返済額は約1,051万円と、元利均等返済よりも少なくなります。
元利均等返済と元金均等返済、どちらを選ぶ?
元利均等返済と元金均等返済は、どちらか一方が優れているというものではありません。毎月の負担を平準化して計画を立てやすくしたいのか、それとも総返済額をできるだけ抑えたいのか。何を重視するかによって、ふさわしい返済方法は変わってきます。
大切なのは、目先の返済額だけでなく、返済期間全体を通した資金繰りを考えておくこと。事業の見通しや家計の状況とあわせて、無理のない返済計画を立てましょう。
なお、借入れにあたっては、返済方法だけでなく契約の形そのものを知っておくことも大切です。金融機関から資金を借り入れる際に用いられる「証書貸付」について、こちらの記事で概要から勘定科目、印紙代までくわしく解説していますので、あわせてご確認ください。
※大阪信用金庫と取引のある方のみ入会できます。
※入会には審査があります。
すでに会員の方はこちら
会員登録 3つのメリット
-
1
補助金・助成金をはじめ、経営に役立つタイムリーな会員限定の記事・動画を閲覧できる!
-
2
経営課題に合った支援機関・専門家を検索できる!紹介してもらえる!
-
3
取引先探しや資金管理に役立つデジタルサービスを追加料金なしで利用できる!
あわせて読みたい