大阪の中小企業向け経営支援サイト
だいしんネットAKINAIby 大阪信用金庫
by 大阪信用金庫






当座貸越とは?仕組みやメリット・デメリット、当座借越との違いを解説
2026/10/28
事業を続けていると、「思わぬ支払いが重なって手元の資金が心配...」という場面に直面することもあるでしょう。そんなときに備える資金調達手段の一つが「当座貸越」です。
この記事では、大阪信用金庫の運営するメディア「だいしんネットAKINAI」が、当座貸越の仕組みやメリット・デメリット、まぎらわしい「当座借越」との違いまで、できるだけかみくだいてお伝えします。
当座貸越とは
当座貸越とは、あらかじめ金融機関と契約を結び、設定された貸越枠の範囲内で、必要なときに繰り返し借入れや返済ができる融資の仕組みのことをいいます。借りるたびに手続きを踏むのではなく、一度枠を設定しておけばその範囲内で必要に応じて借入れや返済ができるのが特徴です。
当座貸越は、売上代金が入金されるまでのつなぎ資金や、季節による必要資金の増加など、一時的に資金が必要になる場面でも活用されてきました。
当座貸越の契約
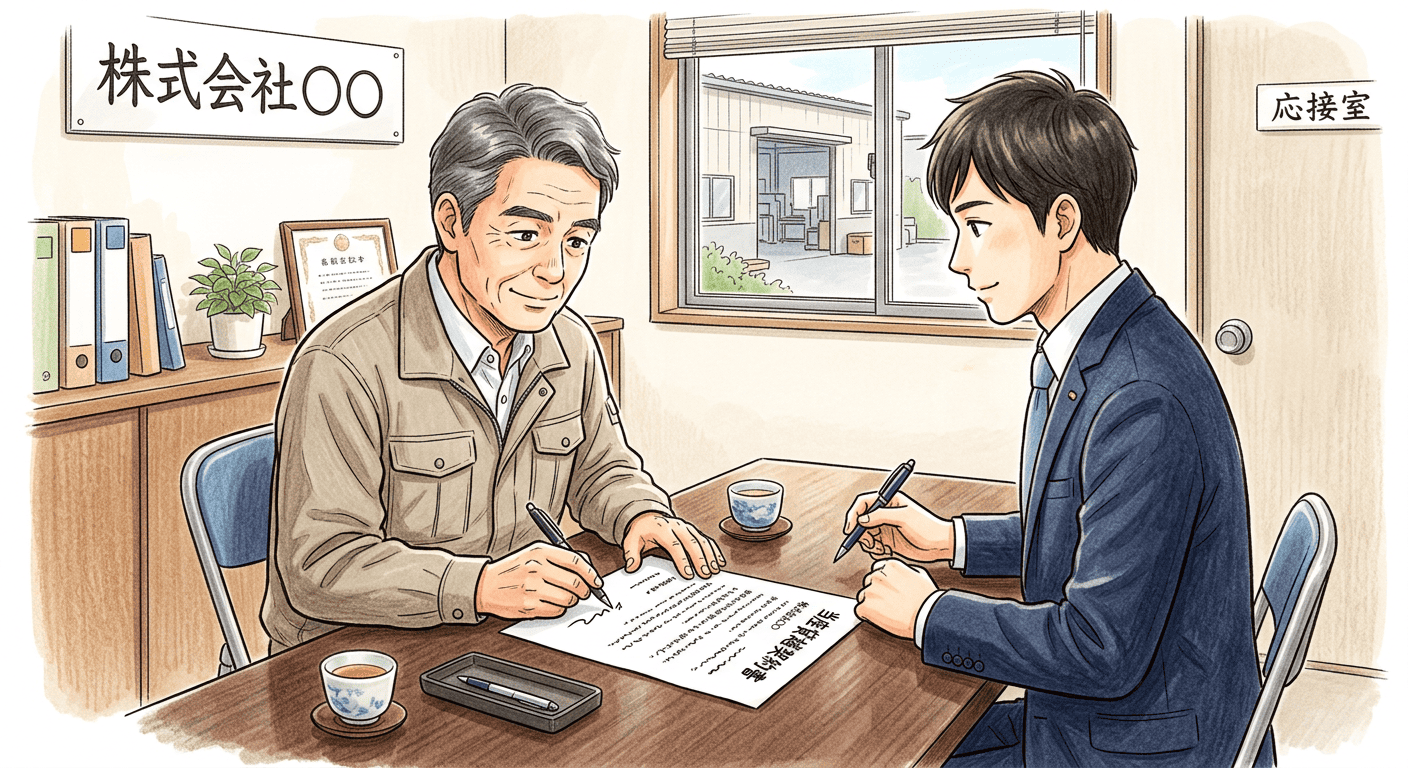
当座貸越を利用するには、まず金融機関の審査を受けます。一般的に、決算内容や事業の状況、信用力などをもとに、貸越枠を含めた契約の条件が取り決められ、金融機関との間で当座貸越契約を結ぶことになります。契約後は、この貸越枠の範囲であれば、その都度あらためて申し込むことなく資金を借りたり返したりできるというのは、すでにお話ししたとおりです。
契約には期間が設けられているのが一般的で、その長さや更新の頻度は金融機関によって異なります。更新のたびに金融機関はあらためて事業の状況を確認するため、貸越枠がずっと同じとは限りません。業績が大きく悪化した場合などには、貸越枠に達していなくても新たな借入に応じてもらえなかったり、更新の際に枠が縮小されたりすることもある、という点は押さえておいてください。
当座貸越のメリット
当座貸越の大きなメリットの一つは、必要なときにすぐ資金を用意できることです。急な支払いが生じてもその都度審査を待つことなく、貸越枠内で必要な分をすぐに借りられるというのは、日々の資金繰りの安心材料になるでしょう。
また、利息は借入残高に応じて発生するため、必要なときに必要な額だけを借り、余裕ができたときに返済することで、利息負担をおさえることができます。
手元資金にゆとりをもたせつつ、いざというときに備えられるというのは、資金繰りの安定にもつながっていくでしょう。
当座貸越のデメリット
一方で、当座貸越を利用する際には注意しておきたい点もあります。手軽に借りられるぶん、頼りすぎてしまい、借入れが常態化しやすいという側面です。貸越枠の範囲で必要に応じて借り入れられることが、かえって資金管理を甘くしてしまうこともあります。
当座貸越は、商品によって利用できる資金の使い道が異なります。短期的な運転資金を対象とする商品であれば、設備投資などに資金を使うことはできません。また、当座貸越は長期にわたって返済していく設備資金にはなじみにくい面があります。設備投資を考えている場合は、証書貸付など、資金使途に合った資金調達方法を選ぶようにしましょう。
あわせて覚えておきたいのが、契約更新時などに貸越枠が見直される場合があるという点です。業績の状況によっては、枠が小さくなったり、更新が見送られたりすることもあります。
「当座貸越」と「当座借越」の違い
当座貸越とよく似た言葉に「当座借越」がありますが、この二つは、基本的には同じ融資取引をそれぞれの立場から言い表したものになります。
お金を貸す金融機関の側から見れば「当座貸越」、借りる企業の側から見れば「当座借越」と呼び名が変わるだけなのです。字面も読みもそっくりで混同されがちですが、指している中身は同じだと考えてよいでしょう。
当座貸越と関わりの深い「当座預金」については、こちらの記事でくわしくお伝えしています。普通預金との違いや、決済に使われてきた小切手の仕組み、現在進んでいる手形・小切手の電子化の流れまでをご確認いただけますので、ぜひご一読ください。
あわせて読みたい